Economía
La deuda familiar se complica: la mora llegó al 18% y acumula 21 meses de aumentos
El nivel de incumplimiento volvió a crecer durante julio y ya acumula una suba de 10,3 puntos porcentuales en un año. Las fintech y otros proveedores no bancarios presentan los mayores niveles de irregularidad, mientras el crédito total mostró una leve contracción mensual.
16 de Septiembre de 2026 | Primera Plana
La situación crediticia de los hogares argentinos volvió a deteriorarse en julio. La morosidad alcanzó el 18% del crédito total, en lo que representa el 21º aumento mensual consecutivo, de acuerdo con el Monitor Mensual de Crédito a las Familias elaborado por Eco Go y la Universidad Austral.
El avance también se refleja cuando se toma como referencia a las personas endeudadas y no solamente el dinero involucrado. En ese caso, el 26,6% de los titulares de crédito se encuentra en mora, una proporción que creció 0,3% durante el último mes y que se incrementó 8,3 puntos porcentuales respecto de julio de 2025.
En términos interanuales, el índice de irregularidad acumuló una suba de 10,3 puntos porcentuales. Al mismo tiempo, el stock de deuda de las familias llegó a $99,4 billones a precios de julio de 2026.
El volumen de crédito, sin embargo, tuvo una variación diferente. En términos reales, cayó 0,7% frente a junio, aunque todavía conserva un crecimiento del 4,7% en comparación con el mismo mes del año anterior.
El sistema financiero tradicional concentra la mayor parte del financiamiento: representa el 85,4% del crédito total, equivalente a $84,9 billones, y registra una mora calculada por monto del 15,8%.
La situación es bastante más delicada entre los proveedores no financieros de crédito (PNFC), donde se encuentran las emisoras de tarjetas no bancarias y las fintech. Este segmento concentra el 14,6% del mercado, unos $14,5 billones, pero su índice de morosidad trepa al 31,3%, el nivel más elevado entre los sectores analizados.
Dentro del panorama general aparece un indicador que empieza a mostrar cierta estabilización. La mora operativa, que contempla los atrasos correspondientes a las situaciones 3 y 4 y deja afuera la cartera irrecuperable de situación 5, se ubicó en 11,8% del crédito, con señales de haber alcanzado una instancia de meseta.
El comportamiento tampoco fue uniforme entre las provincias. La Rioja registró la mayor mora por monto, con 25,3%, seguida por Santa Cruz, con 23,6%, y San Luis, con 23,5%.
En el extremo opuesto, los porcentajes más bajos correspondieron a La Pampa (9,6%), la Ciudad Autónoma de Buenos Aires (12,4%) y Entre Ríos (14%).
El informe también midió cuánto representa el financiamiento de los hogares en relación con el Producto Bruto Geográfico de cada jurisdicción. Allí, Tucumán encabezó el indicador con 13,5%, seguida por Catamarca (12,3%) y Formosa (11,8%), provincias donde se registra el mayor nivel de endeudamiento bajo esa relación.
Por último, al observar la evolución mensual del crédito en términos reales, La Pampa fue la única provincia que consiguió crecer, con una variación positiva del 0,5%. En cambio, Chaco tuvo la contracción más pronunciada, del 2,1% real.
Si todavía no recibís las notificaciones de PRIMERA PLANA, mandanos un Whatsapp al 2477.506005 con la palabra ALTA y pasaráas a formar parte de nuestra base de datos. ¿Más fácil? Hacé click en el siguiente enlace https://wa.link/3b57du.

Las más leidas
La desolación de la peatonal: cuatro comercios tradicionales cerraron sus puertas y crece la preocupación por la caída de las ventas

La Corte Suprema puso límites al cobro de una tasa municipal en un caso contra una mutual de Pergamino
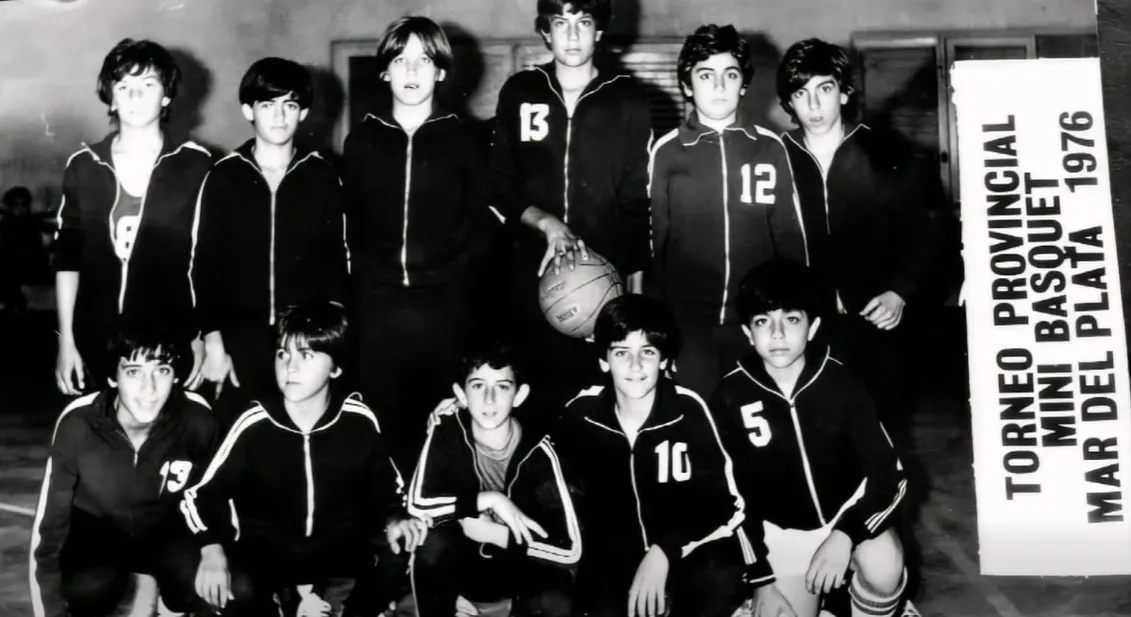
La historia de los Mini de Pergamino que jugaron un Provincial en Mar del Plata y se reencontraron 50 años después
Con bajar la edad no alcanza
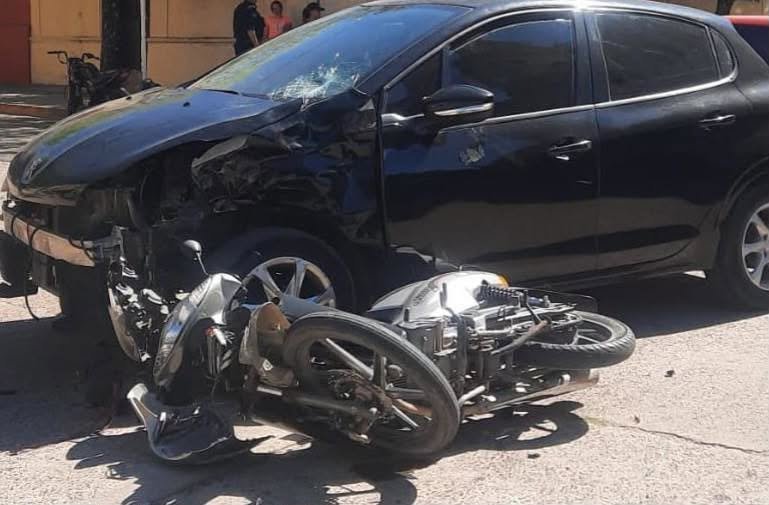
Una menor de 14 años manejaba un auto y chocó contra una moto: otra adolescente sufrió graves lesiones
También te puede interesar
La Universidad Di Tella anticipó que la pobreza subió más de 3 puntos en el primer semestre y revirtió la baja registrada en 2025
La curva de la pobreza interrumpió su descenso en diciembre del año pasado y registra un aumento en lo que va de 2026, hasta llegar a un 31,3% para el semestre marzo-agosto, lo que permitiría anticipar un alza en la medición oficial para el período enero-junio que se dará a conocer el 24 de septiembre. El seguimiento que dio a conocer el
Casi 2 millones de bonaerenses están en mora y no pueden pagar sus deudas
Un estudio del Defensor del Pueblo Adjunto de la Provincia releva el nivel de mora de los hogares bonaerenses, distrito por distrito. En territorio bonaerense, cerca de 1,84 millones de personas están en mora y una deuda impaga de $6,49 billones. El promedio provincial es del 20,17%. Walter Martello, Defensor del Pueblo Adjunto y referente del Frente Renovador,
El ajuste de Milei a los jubilados de la mínima: pierden casi $157 mil por mes por el bono congelado
El congelamiento del bono que reciben los jubilados y pensionados de menores ingresos se convirtió en una de las principales razones por las que sus haberes perdieron poder adquisitivo durante los últimos años. Mientras la jubilación se actualiza por movilidad, el refuerzo permanece en $70.000 desde marzo de 2024. El resultado es concreto: en octubre, un jubilado