Política
Las tasas municipales, tras el trascendente fallo de la Corte
La decisión del máximo tribunal que solo permite fijar estas imposiciones en función del costo de una contraprestación no debería ser desoída por los municipios
07 de Octubre de 2026 | Primera Plana
El fallo de la Corte Suprema de Justicia de la Nación sobre la cuestión del cálculo de las tasas municipales, emitido en la causa promovida por la Mutual Fraternidad FC Mitre contra la Municipalidad de Pergamino, es trascendental y debería traer aparejado un cambio de criterio que deje atrás la voracidad recaudatoria de muchos municipios.
Según la nueva sentencia, el importe de una tasa debe ser “aproximadamente equivalente al costo del servicio prestado”, rechazando los ingresos totales que venían aplicando las autoridades comunales como base inicial del cálculo.
La Corte reinterpretó un confuso fallo de 2021, derivado de la causa “Esso c/Municipalidad de Quilmes” —cuestionado desde esta columna editorial—, según el cual se podía calcular la base imponible de una tasa municipal en función de los ingresos brutos del contribuyente como indicador de capacidad contributiva, “siempre que no derive en resultados irrazonables, desproporcionados y disociados de las prestaciones directas e indirectas” del servicio.
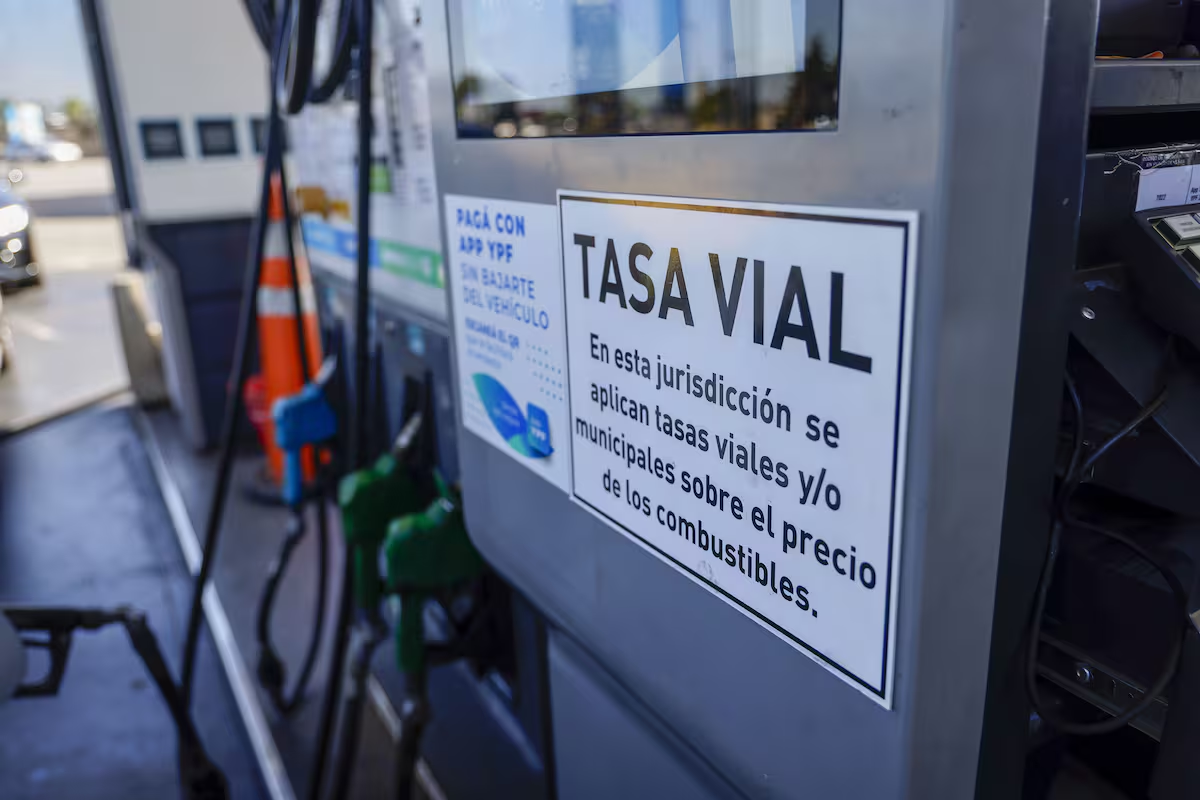
Aquel fallo había incentivado a los intendentes a tomar los ingresos totales como base inicial de cálculo y, después, a ir aumentando las alícuotas. Se llegó así a tasas exorbitantes sobre intereses de préstamos bancarios (hasta 7,5% en La Plata o La Matanza), sobre ventas de supermercados (hasta 6,5% por dos tasas en Pilar y 6,36% en Lanús) y sobre venta de combustibles (hasta 4,5% en Cipolletti o Neuquén), entre otras. Estas tasas terminaron siendo soportadas por los consumidores dentro de los precios finales, durante los últimos cinco años, como producto del error y el daño del fallo “Esso”. La Argentina se convirtió de este modo en el país con la presión tributaria más alta del mundo por la voracidad fiscal de los políticos y por la tolerancia de los jueces que terminó incentivándola.
Pero con su nuevo fallo, que reinterpreta el de la causa “Esso”, ahora la Corte advierte tres cuestiones en las tasas: concepto, cálculo y prueba.
En cuanto al concepto de tasa, la jurisprudencia de la Corte venía siendo muy consistente desde hace años, poniendo adecuados límites a los abusos fiscales. La tasa siempre debe corresponder a una “concreta, efectiva e individualizada prestación de un servicio”. Si no hay servicio, no hay tasa. Esto fue confirmado una vez más en “Fraternidad FC Mitre” y también en el fallo “Banco de Galicia”, donde además se agregó que las municipalidades carecen de facultades constitucionales para crear impuestos.
Respecto del cálculo de la tasa, se produce otra novedad. Solo pueden calcularse sobre la base del “costo de las prestaciones directas e indirectas que el Estado [municipal] debe afrontar para organizar y poner a disposición el servicio concreto que retribuye la tasa”. El “costo global que insume la prestación del servicio” es “el tope aproximado de la recaudación” de la tasa. Ese “tope aproximado” es un tanto relajado, porque la Corte tolera que la recaudación supere ese costo “hasta el doble”; no se entiende por qué. Pero de una situación en la que la base de ingresos totales podía ser diez o cien veces la del costo del servicio recibido, ese tope —aun relajado— es un claro límite que antes no estaba. En el reciente fallo “Cornejo” sobre tasa vial, el juez de Trenque Lauquen no permitió ni un peso más que lo necesario para mantener los caminos. Ante un país que tiene los impuestos más altos del mundo, se necesita esa implacabilidad en toda la Justicia y en tiempo oportuno.
Los ingresos totales como indicador de capacidad contributiva tienen, según el nuevo fallo, una “aplicación restringida”: los municipios pueden utilizarlos “exclusivamente para establecer cargas diferenciales… a fin de distribuir el costo total del servicio público entre todos ellos”. Es decir, a los contribuyentes con más capacidad se les puede cobrar un porcentaje mayor y a los otros, uno menor. Pero sin que ese adicional implique “una carga fiscal que no guarda relación con el costo de prestarle el servicio” a ese contribuyente. Por lo tanto, el fallo establece un doble tope, global y particular. El punto de partida y, a la vez, el límite es el costo de los servicios recibidos.
En cuanto a la prueba de la prestación y costos del servicio, se confirma que le compete a la municipalidad porque está en mejor condición de probarlo.
Quedan tres cuestiones abiertas. Una es qué va a suceder con las tasas inconstitucionales que cobraron los municipios antes y —muchos más— después de “Esso”. ¿Se devolverán? ¿O se seguirán repitiendo? La segunda es cómo los municipios van a adecuar sus recursos y gastos futuros a este límite; porque como reza el dicho, “engordar es un placer y adelgazar es un padecer”. La tercera es cuál será la reacción y cómo se va a organizar la sociedad civil para lograr que estos nuevos fallos se hagan realidad en el corto plazo, para que no suceda lo de otros casos, como ajuste por inflación impositivo, que luego del fallo de la Corte “Candy”, favorable a los contribuyentes, se litigó y sigue litigando después de 17 años.
En conclusión, ya no van más las tasas calculadas sobre intereses de préstamos bancarios, ni sobre ventas de supermercados, ni sobre litros de combustibles. Una tasa, en su forma de calcularla, volvió a ser una tasa. Es deber de los municipios aplicar los nuevos fallos y responsabilidad de la sociedad civil exigirlo y hacerlo realidad en el corto plazo.
Si todavía no recibís las notificaciones de PRIMERA PLANA, mandanos un Whatsapp al 2477.506005 con la palabra ALTA y pasaráas a formar parte de nuestra base de datos. ¿Más fácil? Hacé click en el siguiente enlace https://wa.link/3b57du.

Las más leidas
Tragedia en San Juan: una pareja oriunda de Pergamino fue encontrada sin vida
Alerta entre conductores por distintas modalidades de robo en las rutas de Pergamino
¿Qué pasó con las baldosas de la Plaza 25 de Mayo?
Javier Genoud se suma a la carrera por la sucesión de Martínez y amplía el menú de nombres para 2027
Gimnasia y Esgrima renunció al convenio por el natatorio y el Municipio asume nuevamente todo el financiamiento
También te puede interesar
El Violeta de Arrecifes ya mueve sus piezas: Vidal y Domingo miran hacia 2027
La política de Arrecifes empieza a mirar con mayor atención hacia 2027 y, dentro de La Libertad Avanza (LLA), comienzan a aparecer los primeros movimientos de un armado que pretende disputar el Gobierno Municipal. Todavía no hay candidaturas definidas, pero sí dos nombres que ganan protagonismo y empiezan a perfilarse como referencias del espacio: la concejal
La sucesión de Kicillof ya se juega y crece la lista de candidatos para 2027
La Liga de Intendentes también tiene aspirantes y el kirchnerismo todavía no definió candidato. En la oposición, Diego Santilli se perfila como la principal carta de La Libertad Avanza, mientras el PRO se reordena y la UCR conserva dirigentes con peso territorial de cara a 2027. La carrera por la sucesión de Axel Kicillof ya comenzó. Aunque
Ferraresi propuso eliminar las aplicaciones de apuestas online de los celulares
El ex intendente de Avellaneda y precandidato a gobernador bonaerense, Jorge Ferraresi, propuso eliminar de las plataformas móviles las aplicaciones de apuestas online, durante un encuentro con jóvenes realizado en Chivilcoy. La iniciativa apunta a restringir el acceso de los adolescentes a este tipo de aplicaciones con el objetivo de evitar situaciones de endeudamiento y problemas