Economía
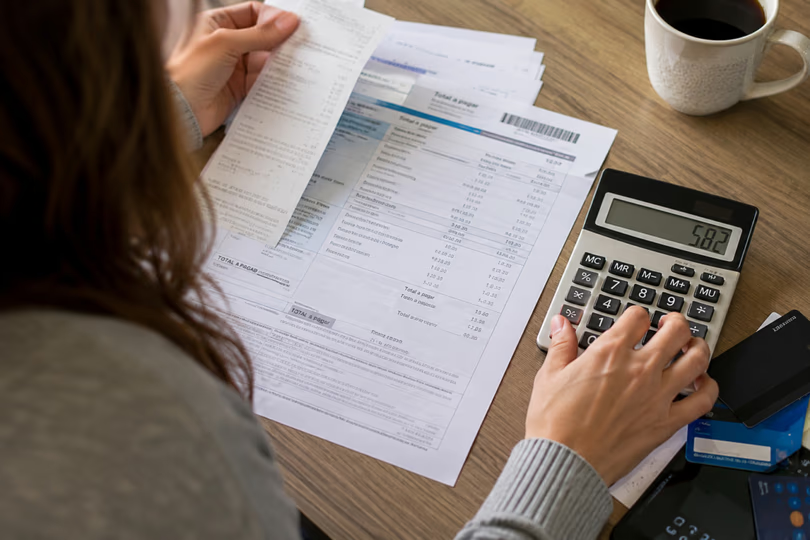
El 30% de los clientes que pudieron refinanciar sus deudas no pudieron cumplir con el plan de pagos
El problema ya no es sólo quien entran en mora. Las entidades advierten sobre las dificultades que tienen para cumplir quienes pudieron refinanciar sus deudas.
10 de Octubre de 2026 | Primera Plana
El nuevo problema que se empieza advertir en los bancos y entidades financieras, no sólo es que la morosidad de los hogares sigue en niveles altos, sino que una buena parte de los clientes que habían logrado refinanciar sus deudas volvió a incumplir los pagos.
Sucede que el 30,5% de las personas que hicieron una refinanciación de sus deudas durante 2026 volvió a caer en mora, según el informe mensual de “El Mapa de la Deuda” que elabora el Centro de Estudios para la Ciudad (CEC).
En contraposición, apenas el 18,9% logró registrar una mejora efectiva en su perfil financiero tras renegociar sus compromisos. La reincidencia empieza a preocupar a las entidades financieras, justo cuando algunos indicadores comenzaban a mostrar un techo para el deterioro.
Según la entidad, puede observarse que las refinanciaciones de pasivos a lo largo de 2026 no están funcionando como una solución sostenible para salir del sobreendeudamiento, sino que en la mayoría de los casos terminan agravando o postergando el conflicto.
Según el equipo de investigadores “esto se debe a que la refinanciación no se da en un contexto de mejora de los ingresos de las familias afectadas”.
“El dato del 30,5% de reincidencia demuestra que renegociar no equivale a desendeudarse. Hoy las familias toman nuevas condiciones simplemente para ganar tiempo, pero con costos que terminan siendo una trampa”, destacan desde el equipo de análisis del Mapa de la Deuda.
Fuentes bancarias confirman que pese a los intentos por refinanciar a los clientes morosos, una parte de los que ingresaron a esos planes no logró sostener los pagos y volvió a caer en mora. En las entidades siguen de cerca la reincidencia porque puede demorar la normalización de una cartera que viene mostrando niveles altos de irregularidad.
Si bien el Banco Central informó que en julio la mora de las familias se ubicó en 12,9%, frente al 12,8% de junio, y que la irregularidad del crédito total al sector privado fue de 7,7%, también señaló que siguió desacelerándose el crecimiento del saldo de la cartera en situación irregular, una dinámica que alimentó la expectativa de que el deterioro pudiera estar encontrando un techo.
Otra de las señales que vienen siguiendo las entidades es la mora temprana, es decir, los atrasos que todavía no pasaron los 90 días. Ese indicador tuvo un pico superior a los 6 puntos en noviembre de 2025 y se ubicó en torno a los 4 para julio de este año; la mejora también generó expectativas de que el deterioro comenzara a estabilizarse, y los bancos proyectaban la mejora para fines de 2026. Ahora, la reincidencia de clientes refinanciados vuelve a poner en duda el techo de la morosidad.
Detrás del aumento aparecen varios factores: la falta de recuperación del ingreso real, el propio crecimiento del crédito al inicio de la gestión y las condiciones de otorgamiento que se flexibilizaron durante esa primera etapa de expansión y competencia entre entidades.
Varias consultoras vienen analizando el problema. Econviews señaló en agosto que la mora había subido y todavía no se le había encontrado una solución, a pesar de los planes de refinanciación y en un contexto en el que el estancamiento del crédito aparece entre los factores que condicionan la actividad.
EcoGo, por su parte, advirtió que la mora de las familias alcanzó niveles récord al analizar conjuntamente el crédito bancario y el no bancario, que complejiza el cuadro general por los mayores costos financieros que ofrece.
Datos recientes ubican la morosidad del crédito no bancario entre el 25% y el 30% —dependiendo de la empresa—, superando varias veces el nivel del sistema bancario. En agosto, el crédito no bancario creció 1,5% real mensual y alcanzó un stock de $16,3 billones, mientras que el crédito bancario se contrajo 0,8% real. Muchos clientes se vuelcan al uso de estas plataformas porque ya no pueden solicitar financiamiento dentro del sistema tradicional.
El problema es que, tanto para bancos como para fintech, una cartera irregular no solo implica mayor riesgo de incobrabilidad, sino que también endurece las condiciones para nuevos préstamos. Menores montos, mayores requisitos o condiciones financieras más exigentes limitan el acceso al crédito y condicionan la recuperación del consumo en un contexto de poder adquisitivo limitado.

Si todavía no recibís las notificaciones de PRIMERA PLANA, mandanos un Whatsapp al 2477.506005 con la palabra ALTA y pasaráas a formar parte de nuestra base de datos. ¿Más fácil? Hacé click en el siguiente enlace https://wa.link/3b57du.

Las más leidas
Tragedia en San Juan: una pareja oriunda de Pergamino fue encontrada sin vida

Una mujer oriunda de El Socorro perdió la vida en un trágico accidente
Javier Genoud se suma a la carrera por la sucesión de Martínez y amplía el menú de nombres para 2027
Gimnasia y Esgrima renunció al convenio por el natatorio y el Municipio asume nuevamente todo el financiamiento
Avanza la investigación por la muerte de la pareja oriunda de Pergamino en San Juan
También te puede interesar
La economía bonaerense entró en “recesión técnica” tras dos trimestres consecutivos de caída
Golpeada por el modelo económico nacional y el desplome de la industria, la economía bonaerense entró en recesión técnica tras acumular dos trimestres consecutivos de caída. Según el indicador PulsoPBA del Banco Provincia, la actividad cayó 1,6% en el tercer trimestre de 2026 respecto del período anterior, luego de retroceder 0,4%
Morosidad: crecen las refinanciaciones, pero muchos clientes vuelven a incumplir
La morosidad de los hogares sigue en niveles altos y ahora suma una nueva señal de alerta: una parte de los clientes que habían logrado refinanciar sus deudas volvió a incumplir los pagos. La reincidencia empieza a preocupar a las entidades financieras, justo cuando algunos indicadores comenzaban a mostrar un techo para el deterioro. Fuentes cercanas a un importante banco
Seis de cada diez votantes de Milei en 2025 ahora dicen que no llegan a fin de mes
La consultora Zentrix publicó su Monitor de Opinión Pública (MOP) del que se desprende un deterioro de la percepción sobre el escenario económico de parte de la población y una creciente desconfianza en las estadísticas oficiales. El estudio da cuenta de un fuerte deterioro de la relación entre el presidente Javier Milei y su propia base de